一、行业概述与2020-2022年市场回顾
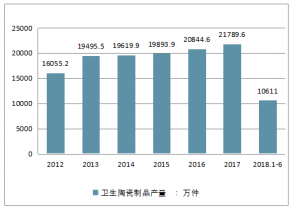
卫生陶瓷制品主要指用于卫生间、盥洗室等场所的陶瓷洁具,包括坐便器、洗面器、蹲便器、小便器、洗涤槽等。中国是全球最大的卫生陶瓷生产国和消费国,产量占全球总量的40%以上。2020-2022年,受新冠疫情反复、房地产调控收紧、原材料价格上涨等多重因素影响,行业经历了先抑后扬的波动周期。2020年上半年生产停滞,下半年随着复工复产和出口订单激增快速恢复;2021年全年产量保持增长,但能耗双控和天然气价格上涨推高成本;2022年国内需求疲软,但出口仍维持高位,行业集中度进一步提升。
二、2023-2026年行业驱动因素与市场趋势
(一)需求端:存量更新与消费升级主导
- 存量房翻新需求释放:中国拥有超过2亿套城镇住宅,其中房龄超10年的占比持续上升。2023年起,老旧小区改造和二手房翻新带动卫生陶瓷更换需求,预计年均更新需求占比将从2020年的35%提升至2026年的50%以上。
- 精装房与整装渠道崛起:精装修政策推动工程渠道占比提升,头部企业与房企战略合作加深;同时整装、家装公司渠道分流零售市场,要求企业具备多渠道服务能力。
- 智能化与健康化趋势:智能坐便器渗透率从2020年的约5%提升至2023年的10%以上,预计2026年接近20%。抗菌釉面、节水灵便、防臭技术等健康功能成为差异化卖点。
(二)供给端:供给侧改革与绿色转型
- 环保政策倒逼升级:陶瓷行业被纳入碳排放重点管控,广东、福建、河北等主产区实施煤改气、超低排放改造。2023-2025年,不达标中小企业加速退出,行业有效产能向头部集中。
- 产能布局区域转移:受成本与环保压力影响,部分产能向中西部(如四川、重庆、江西)转移,但主产区集群优势仍然显著。
- 数字化与柔性制造:头部企业推进自动化注浆、机器人施釉、智能仓储,人均效率提升30%以上,柔性生产线满足小批量定制需求。
(三)出口市场:机遇与挑战并存
2020-2022年出口量年均增长8%以上,主要受益于欧美供应链中断和居家改善需求。2023年起海外需求回落,但RCEP区域和“一带一路”市场成为新增长点。预计2024-2026年出口量维持平稳,出口单价因智能化产品占比提升而稳中有升。
三、竞争格局与重点企业分析
行业呈现“两头大、中间小”的格局:
- 头部品牌:箭牌家居、惠达卫浴、东鹏控股、尚高卫浴等国内上市公司,以及科勒、TOTO等外资品牌占据中高端市场,2022年CR5约40%,预计2026年提升至50%。
- 区域品牌与代工企业:潮州、佛山、唐山等地大量中小型企业以代工和低端市场为主,面临环保与成本压力加速出清。
- 跨界竞争者:家电企业(如海尔、美的)切入智能坐便器领域,互联网品牌(如小米生态链)以性价比产品抢占线上份额。
投资关注点:具备品牌溢价、全渠道运营能力、智能化产品研发优势和绿色制造能力的企业更具长期价值。
四、投资前景与风险提示
(一)投资机会
- 智能卫浴赛道:智能坐便器渗透率提升空间大,核心部件(加热、清洗、烘干模块)国产化率提高,建议关注整机品牌与关键零部件供应商。
- 适老化改造:人口老龄化催生无障碍卫浴产品需求,如扶手坐便器、升降洗面台、防滑陶瓷等,政策补贴推动公共设施与居家适老化改造。
- 下沉市场与存量换新:县域及农村市场卫生陶瓷普及率仍有提升空间,电商下沉渠道和以旧换新服务模式值得布局。
- 绿色低碳技术:节能窑炉、废瓷回收利用、薄型化产品设计等符合双碳方向,具备技术储备的企业可获得政策与成本优势。
(二)风险提示
- 房地产波动风险:新房竣工面积下行影响工程渠道需求,需警惕房企应收账款风险。
- 原材料与能源价格波动:天然气、色釉料、泥料价格大幅上涨将挤压利润。
- 贸易壁垒与汇率风险:欧美反倾销调查、碳边境调节机制可能增加出口成本。
- 技术替代风险:不锈钢、人造石等替代材料在部分场景侵蚀陶瓷市场份额。
五、结论
2020-2026年中国卫生陶瓷行业处于结构优化期。总量增长放缓,但质量提升明显:智能化、绿色化、品牌化是主旋律。预计2024-2026年行业年均复合增长率约4%-6%,智能坐便器细分赛道增速超15%。投资者应聚焦具备技术壁垒、渠道韧性和合规产能的龙头企业,同时关注智能零部件、适老化产品等新兴增长点,规避高负债、高能耗的低端产能。